资料核查:2026年10月29日。本文为一般市场教育与分析;所有标注假设的例子均非真实交易或报价。
大问题:人口增加,增加的是哪一种住房需求?
看到人口增长,很容易得出一个直接结论:人多了,房子就更值钱。但对准备拿出几百万元买房的家庭,这个推论还不够。
人口是需求的起点,不是每一套房子的买入理由。 真正需要追问的是:增加的是谁?他们以什么方式居住?预算来自哪里?同一区域又会出现多少替代房源?少问一步,就可能把一个全国趋势,误当成某个项目的升值保证。
市场分析:先把621万人拆开
国家人口及人才署在2026年9月25日发布的《Population in Brief 2026》显示,截至2026年6月,新加坡总人口约621万,同比增长1.6%。人口来源
| 人口类别 | 2026年6月人数(约) | 不能直接推导的结论 |
|---|---|---|
| 公民 | 368万 | 每名新增公民都会立即买房 |
| 永久居民PR | 55万 | PR家庭的购买条件和公民完全一样 |
| 非居民 | 198万 | 所有人都会租住或购买私人公寓 |
| 总人口 | 621万 | 住房需求会按同一比例增长 |
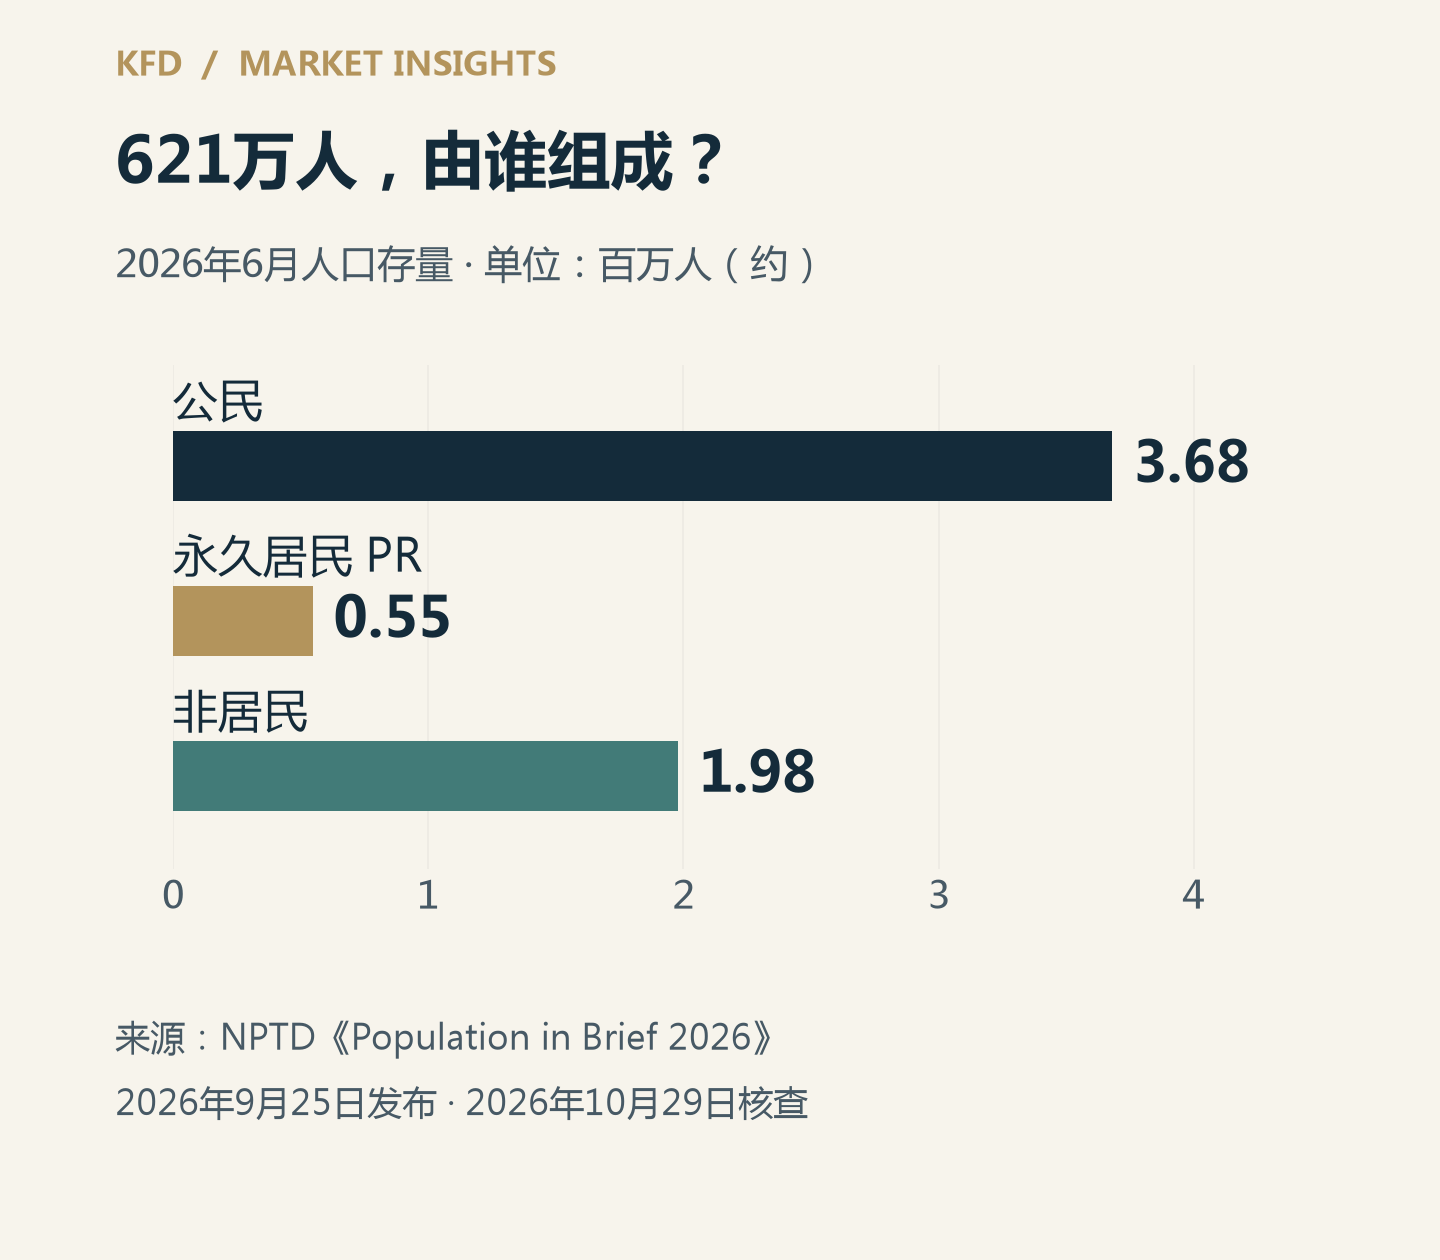
人数是人口存量,并非当年的新购房者人数。更关键的是,官方指出,本轮增长主要来自非居民,尤其为大型建设及住房供应等项目服务的建筑业工作准证持有人。这个构成,决定了不能把人口增量全部装进私人住宅需求的模型。人口来源
这也提醒投资者:支持住房建设的人口增长,可能与未来供应增加同时发生。只看到需求端、没有看供应端,判断就少了一半。
数据真正意味着什么:从“人”走到“房”,中间有四道门
第一道门,是居住安排。 同样是来新加坡工作,有人需要家庭整租,有人合租,也有人按其工作和雇佣安排居住。人口统计本身没有告诉你,某个公寓项目会多出多少租客。分析租赁需求,要进一步核实附近雇主、工作岗位、实际租约和同类房源,而不是把所有非居民都当成外派高管。
第二道门,是家庭形成。 一个家庭新增一个孩子,不一定新增一套住房;两位原本与父母同住的人组成新家庭,则可能产生独立居住需求。反过来,家庭也可能选择延后搬家、合住或换到更合适的单位。因此,人数、家庭数和住房套数不能一比一换算。
第三道门,是资格与购买能力。 身份、已有物业和资金状况,会影响可选择的住房类型与税务成本。IRAS现行规则下,外国人购买住宅一般适用60% ABSD,但符合自由贸易协定待遇等特定条件者可能有减免,不能把所有非居民套进同一个税率结论。居留准证与购房资格也不是同一回事。IRAS ABSD
第四道门,是地点与供应。 全国人口增加,不会平均分配给每个区域。通勤时间、住房总价和项目交付,会改变需求落点。买方应该比较同一生活圈的在租、在售和即将交付房源,而不只是看地图上新增了多少人口。
一个简单例子:新增1,000人,不等于需要1,000套公寓
以下是纯假设,用来解释换算逻辑,不是实际人口结构或租赁预测。
假设新增1,000人,其中600人的住宿已包含在既有雇佣安排中;其余400人若平均每4人组成一个新增独立居住单位,需求是100套。若同样400人平均每2人组成一个单位,则是200套。实际情况还会受到合住既有家庭、离境、空置单位及迁居的影响。
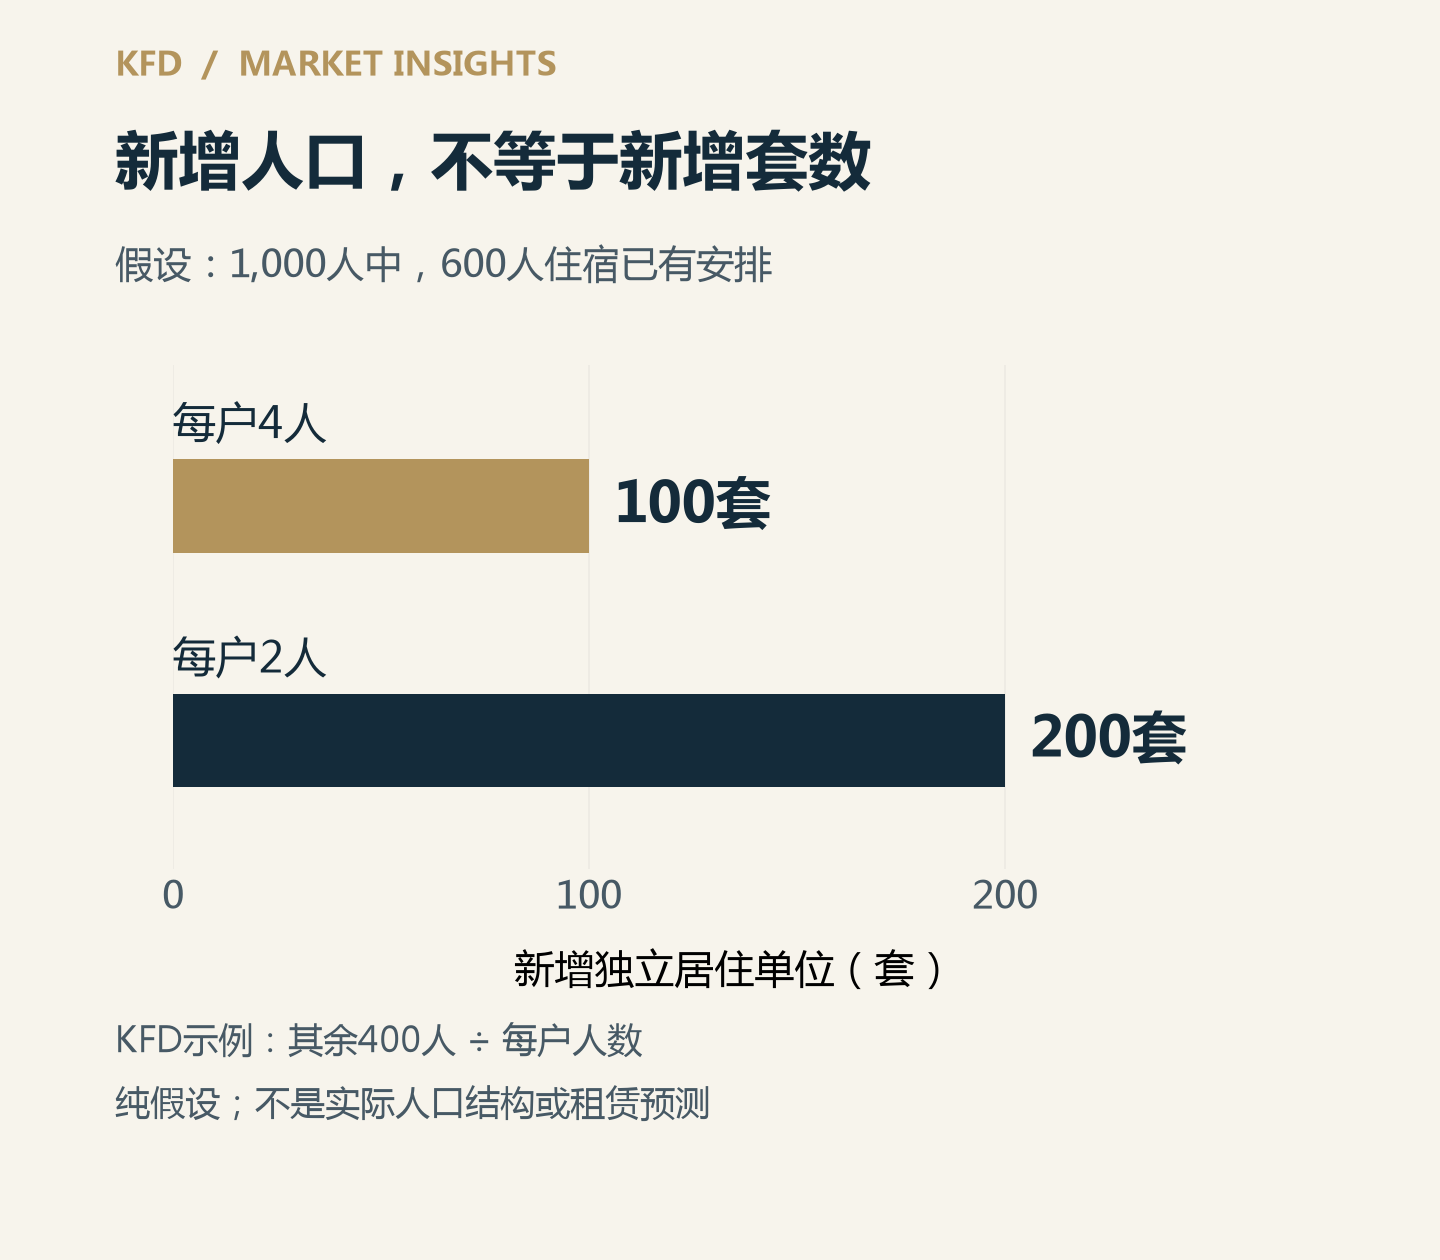
改变结论的,不只是人口数量,还有独立家庭形成比例和每户人数。 用1,000直接除以一个全国平均家庭人数,仍可能把不适用的群体放进模型。这个例子能帮助检查思路,却不能拿来估算某个区域未来会吸收多少新盘。
别让人口故事盖过项目本身
URA在2026年10月23日公布的第三季完整统计显示,私人住宅整体价格指数环比上涨1.4%,租金指数上涨1.3%。这些是该季已经公布的市场结果,不是2027年的回报预测;它们也不能证明人口变化单独造成价格变化。URA第三季完整统计
对投资者而言,下一步应是逐层缩小范围:全国趋势提供背景,区域就业和供应决定竞争环境,具体单位的总价、户型与租金决定可行性。即使需求方向判断正确,买贵了、空置久了,或持有成本过高,回报仍可能失望。
对自住家庭而言,人口变化可以帮助理解长期环境,但不应取代收入稳定性、日常通勤和居住需要。一个更近、更适合生活的家,价值未必能全部写进全国指数;一个超出承受能力的家,也不会因为宏观故事好听就变得安全。
买家与投资者可以带走的五个问题
- 我关注的是公民家庭、PR家庭,还是某一类非居民租客?
- 这些人的居住资格、预算与家庭规模,有什么可核实证据?
- 项目附近的实际租约,是否支持我采用的租金假设?
- 在我的持有期内,哪些新房和现有房源会构成竞争?
- 如果租金低于预期或空置时间更长,家庭现金流还能否承受?
人口增长值得研究,但落实到买房,最后仍然要回答:谁会住、谁会买、为什么选这一套,以及我为这份需求付了多少钱。
想把人口趋势落实到具体区域、预算和房源比较,可以与Kevin Feng Division交流,先把需求和假设理清,再决定下一步。