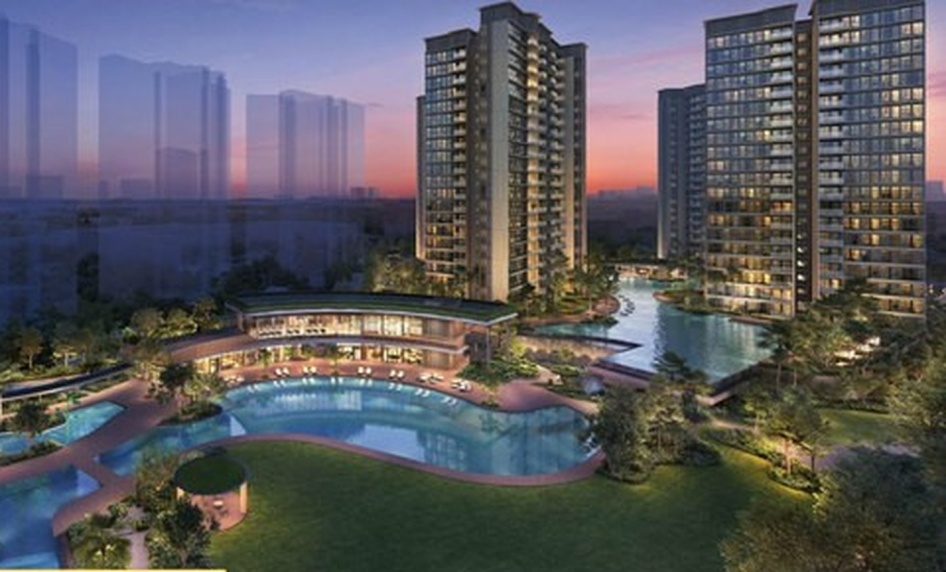
2026年,换房还是等待?我的出发点,是先建立一套看市场、看价格、看自身条件的方法。全球局势越复杂,越需要把大方向与一套房子的具体价值分开分析。
在10月19日的讲座里,我先谈 AI、中美竞争和通胀,再谈新加坡的人口、财富、土地与居住效率。这篇文章沿着同一条思路展开:宏观决定我们应当留意什么,数据帮助检验判断,家庭现金流与买入价格决定下一步怎么走。
我希望给大家一些投资的判断框架,让大家能够看懂市场、看懂价格。Kevin Feng 冯舟 · 2026年10月19日讲座开场,经口语整理
本文保留 PPT 的10张核心数据原图及署名,每张图集中说明结论、我的判断与对买家的意义。日期、来源及统计口径见图注;历史数据、未来目标与定价情景分别标明。图片可点开查看。
全球变化,强化新加坡的财富与资产配置价值。
AI、中美竞争与通胀,是我理解当前宏观环境的三条主线。对住宅买家,它们最终影响的是就业、财富积累与下一轮开发成本。
AI投资,带来新的增长与财富来源。
AI推动算力、基础设施与产业升级。我的判断是,新加坡在国际连接、专业服务与人才方面的优势,有利于承接这一轮投资,并通过企业发展、就业与收入积累住房购买力。[1]
去风险化,让资本与人才重新选择位置。
我把中美竞争理解为长期的科技与产业竞赛。企业重新安排总部、研发、供应链与资金布局。我的判断是,新加坡稳定的制度环境与国际连接,使它成为资本与人才长期配置的重要目的地,也支持本地居住需求。
通胀与开发成本,改变新房的价格基础。
土地、建材与人工成本,决定未来供应的开发起点。我的判断是,理解住宅价值,要关注这些成本如何重塑后续新房价格;买家则应以实际房贷报价和家庭收入,核算自己的持有能力。
| 指标 | 2026年 | 2027年 |
|---|---|---|
| 全球实际经济增长 | 3.1% | 3.4% |
| 全球整体通胀 | 4.7% | 4.1% |
来源:IMF 2026年10月 WEO;预测所用信息截至2026年10月1日。全球指标并非新加坡增长、通胀或房价预测。[1]
本地资料:MAS 2026年10月14日声明,2026年核心通胀预测1.5%—2.0%、整体CPI约2.0%;新加坡货币政策以汇率为中心。以上为预测与政策背景。[2]
分享新加坡增长,理解住宅的长期价值。
理解房价,应该先理解新加坡长期创造财富的能力。经济发展、财富积累与住房购买力,是我看住宅长期价值的起点。
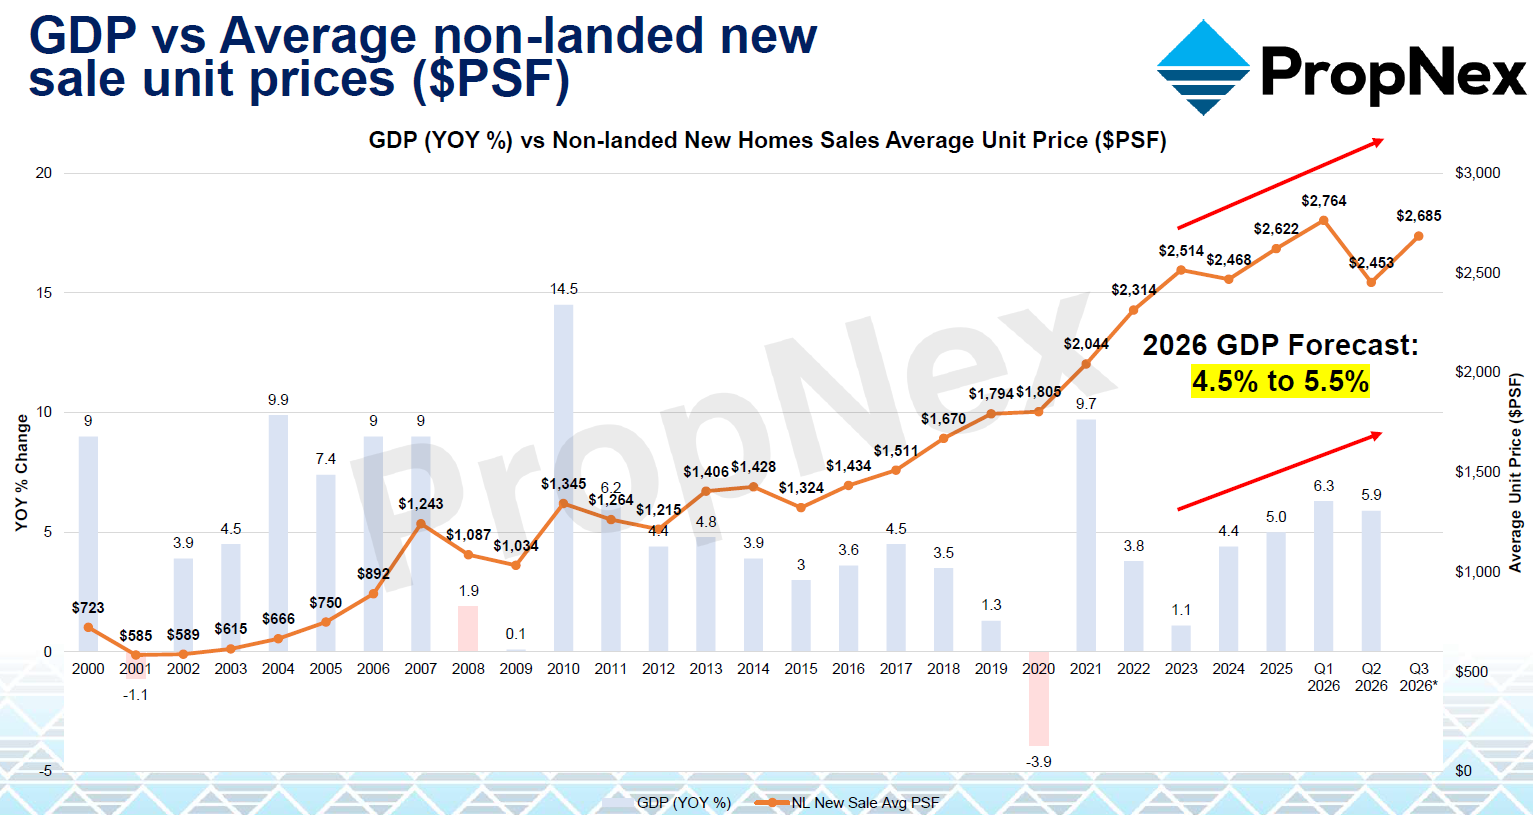
经济增长与住宅价格,长期共同成长
来源:原图:PropNex 演示材料;取自作者提供的最新演示稿第18页。
读图边界:左轴为 GDP 增长率,右轴为新售非有地住宅平均每平方尺价格。双轴尺度不同,均价也受当期项目与户型组合影响,不能据此计算因果关系。
点击图片可查看高清原图 ↗
长期来看,新加坡经济发展与住宅价格上升具有一致的大方向。经济增长带动收入、财富与购买力提升,住宅价格随之上升,是经济发展的正常表现。我的判断是:新加坡长期创造财富的能力与住宅价值长期正相关,共同成长。
对买家而言,长期购买力的增长,是评估住宅资产价值的重要基础。
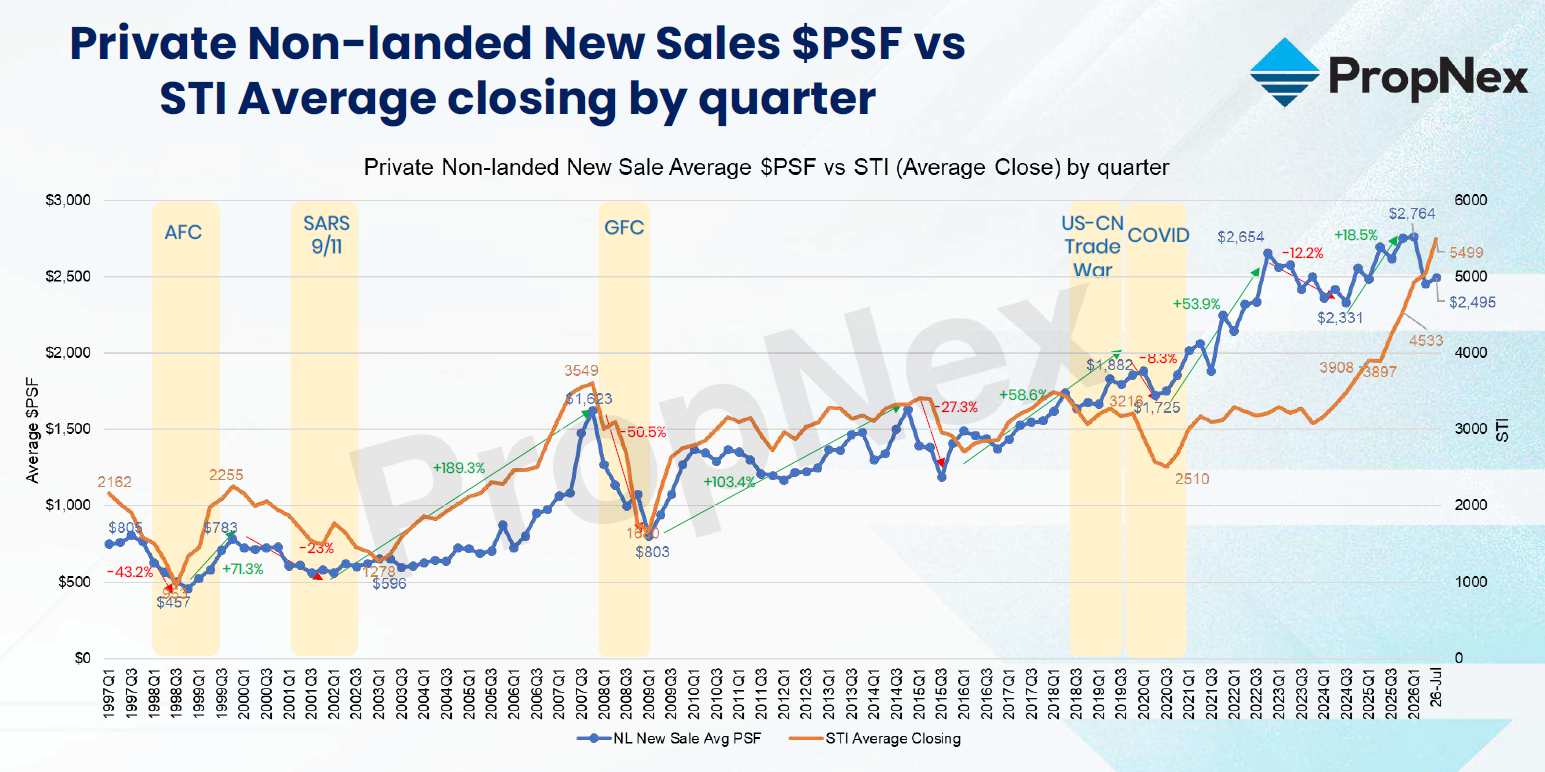
财富持续增长,为住宅价格提供长期支持
来源:原图:PropNex 演示材料;取自作者提供的最新演示稿第19页。
读图边界:STI 季度均值与新售非有地住宅均价并列。图中危机阴影用于历史对照;股票流动性、行业权重及住宅成交滞后均不同。
点击图片可查看高清原图 ↗
股票与房地产都是财富增长的载体。短期表现有先后:某些阶段股票领先,另一些阶段房地产表现更强;把时间拉长,两者都反映了新加坡经济与财富积累的长期方向。我的重点是:财富持续增长,为住宅价格提供长期支持。
我的判断是,持续积累的财富会支持家庭改善居住与配置住宅资产。两类资产各有节奏,这个判断不要求它们涨幅相同或价格收敛。
人口需求持续增加,供应补充决定市场松紧。
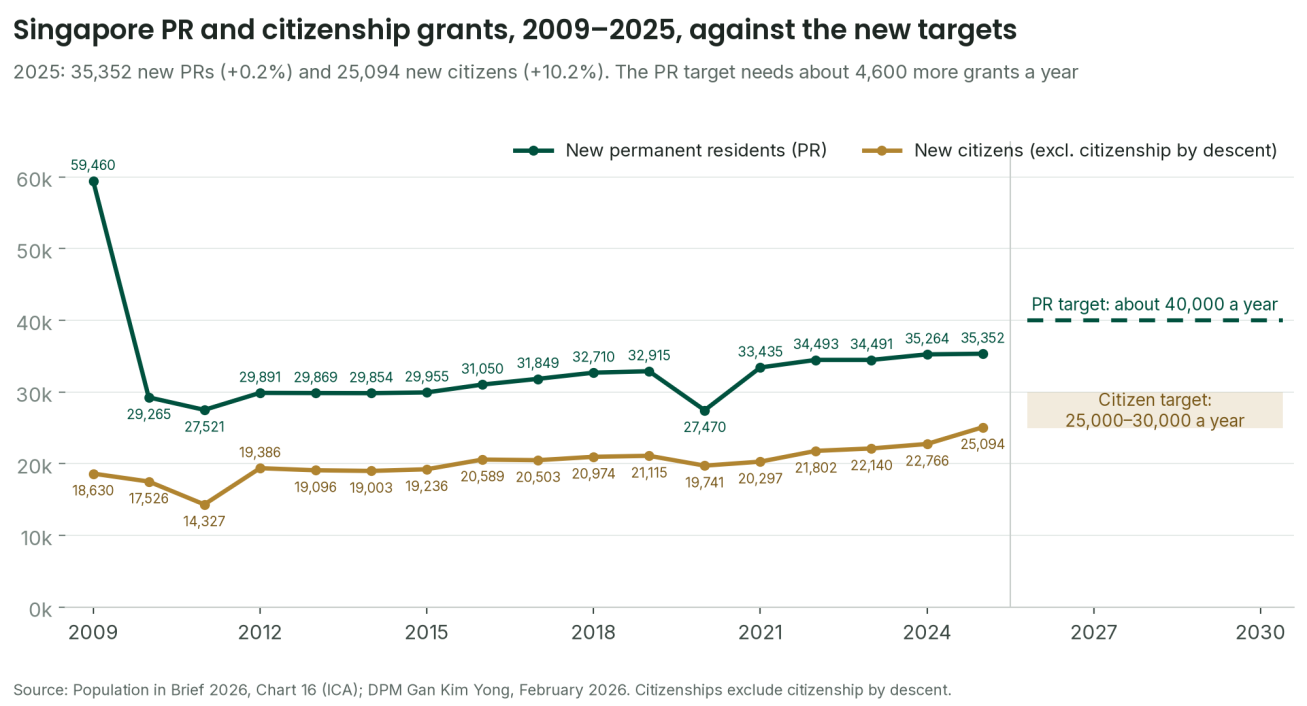
身份授予与人口政策,支持长期住房需求
来源:原图注明:Population in Brief 2026/ICA;2026年2月政策讲话;取自作者提供的最新演示稿第16页。
读图边界:2025年图示新公民25,094人、PR 35,352人。新公民不含海外血统公民;PR 转为公民可能跨年重复计入授予流量,不能把两项相加当作净新增人口或购房家庭。
点击图片可查看高清原图 ↗
新加坡持续吸纳新公民与永久居民,人口政策为长期住房需求提供支持。结合图中身份授予趋势与未来政策目标,我的判断是,人口带来的住房需求仍在增强。
历史授予数字说明已经发生的身份变化,未来政策目标说明人口政策的方向。对买家而言,这意味着长期居住需求仍有支持。
新盘未售供应:关注补充速度与供需节奏
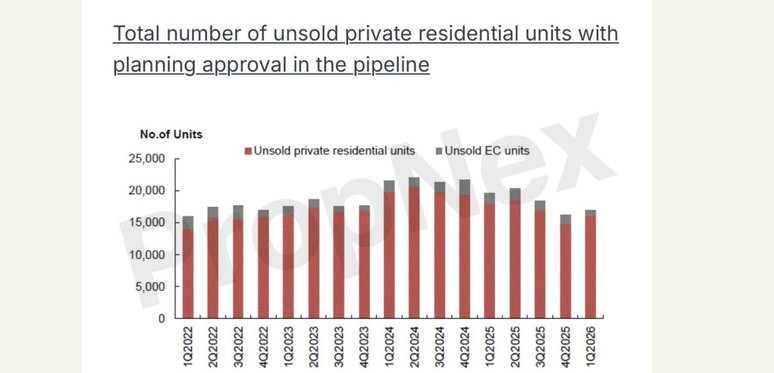
来源:原图:PropNex 演示材料;取自作者提供的最新演示稿第16页。
读图边界:包含已获规划批准的私人住宅与 EC 未售单位。未售、空置与即将交付是不同概念;柱形无逐项数字,不从图片估读精确库存。
点击图片可查看高清原图 ↗
需求端持续增加,供应端则需要关注后续补充速度与交付节奏。人口与家庭需求增长,如果持续快于住宅供应增加,就会形成供需趋紧,并给价格带来向上压力。这是我看好市场基本面的重要原因。
这张图展示新盘未售供应量。我的关注点是:在需求持续增长的背景下,新供应能否及时补充,以及买家所需地段、总价与入住时间是否有足够选择。
私人住宅与有地住宅,供给结构决定稀缺性
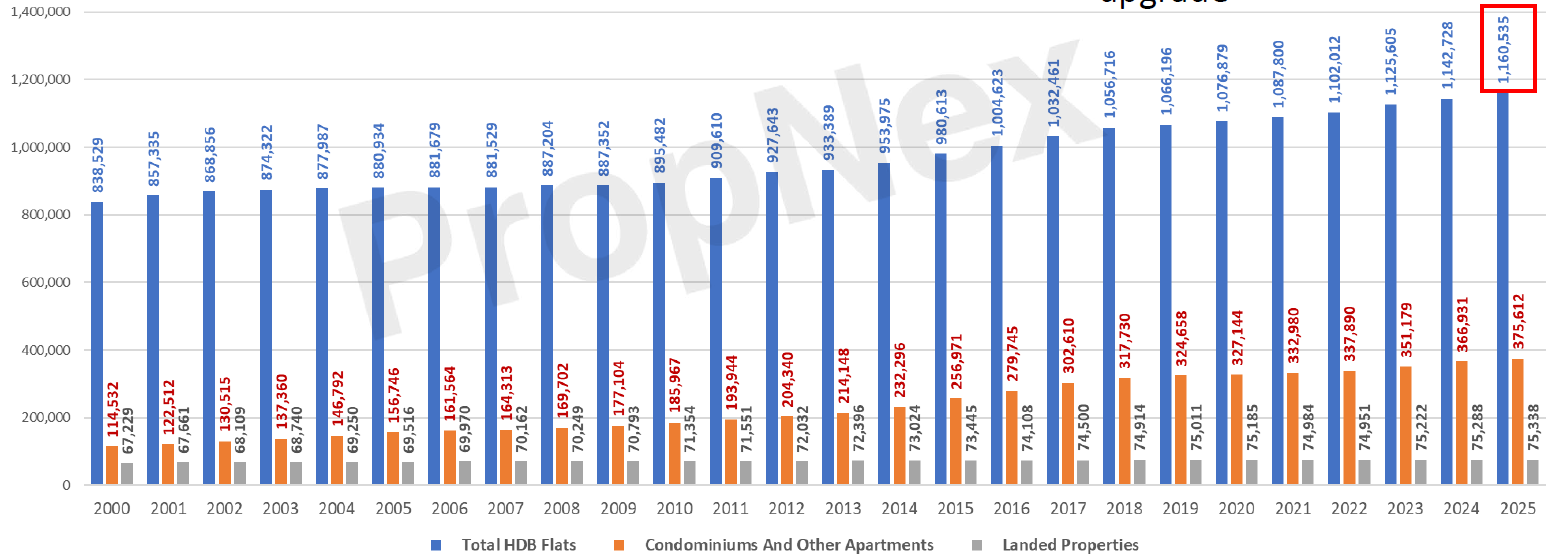
来源:原图:PropNex 演示材料;取自作者提供的最新演示稿第23页。
读图边界:2025年图示 HDB 1,160,535套、私人公寓及其他公寓375,612套、有地住宅75,338套。为图示三类存量,非可售库存,也非居民家庭数量。
点击图片可查看高清原图 ↗
新加坡住宅存量以组屋为主,私人公寓供给相对有限,有地住宅更稀缺。我的判断是:私人住宅的升级需求,以及有地住宅难以大幅扩张的供给,构成它们长期价值的重要支撑。买家应在预算内,优先寻找地段、产品与稀缺性兼具的资产。
金融财富积累更快,住宅相对估值仍有机会。
2013年前后:金融财富增长快于住宅资产
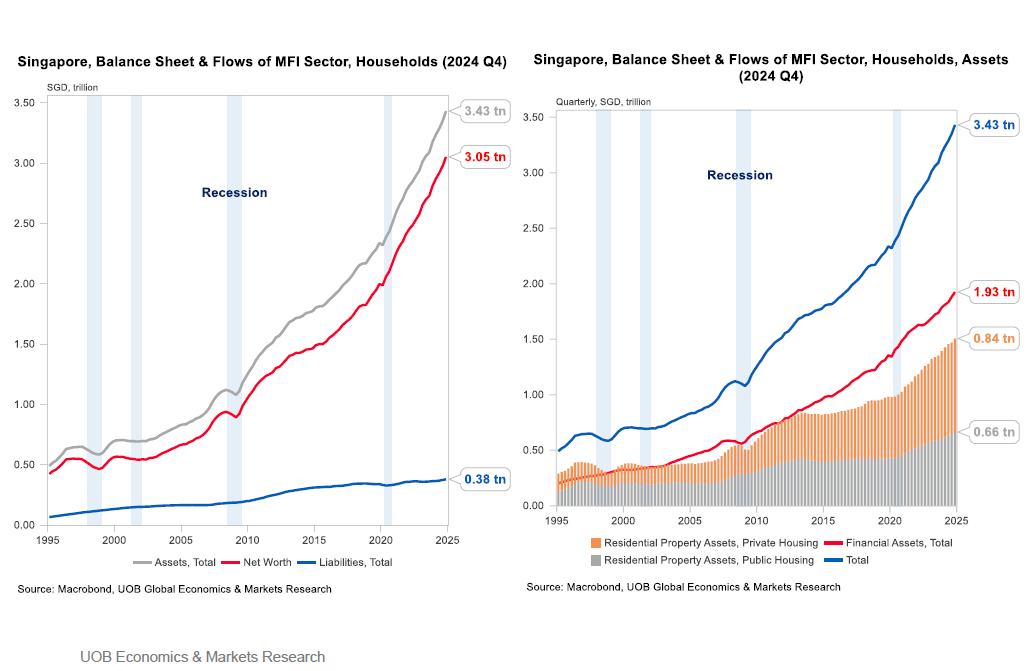
来源:原图署名:Macrobond、UOB Global Economics & Markets Research;取自作者提供的最新演示稿第21页。
读图边界:2024年第四季总资产约S$3.43万亿、净资产约S$3.05万亿、负债约S$0.38万亿;均为总量和名义值。资产总量也受持有数量及资产结构变化影响;本图不单独证明单位住宅价格被低估。
点击图片可查看高清原图 ↗
从图中可以看到,2013年新加坡家庭资产结构出现了值得关注的变化。2013年前,金融资产与住宅资产的规模较为接近;此后,金融资产增长更快,住宅资产在家庭总资产中的相对占比下降。
我的解读是:政府持续实施房地产降温措施,抑制资金进入房地产,是理解这一结构变化的重要背景。金融资产与住宅资产的增长差异,反映了财富积累与房地产配置节奏的变化。
我的判断是:与家庭金融财富的积累相比,新加坡住宅价格并没有同等幅度地扩张。从这个角度看,住宅的相对估值仍然合理,部分资产值得进一步寻找价值机会。
这是我对资产结构变化的投资解读。对具体住宅的价值判断,还要落实到实际买入价格、可比成交与产品稀缺性;资产总量图本身不能单独证明房价被低估。
今天的土地成本,正在重塑未来的新房价格基准。
土地是新房开发的核心成本之一。今天发展商取得土地的价格,为未来项目的开发成本与售价定位提供重要参考。地价持续抬升,意味着下一轮新房供应将面对更高的成本基础。
我的判断是,土地成本上移,会对未来新房售价形成向上推动。观察今天的地价,就是理解未来新房价格基准的一条重要线索。
跨地段土地成本,勾勒新房价格基础
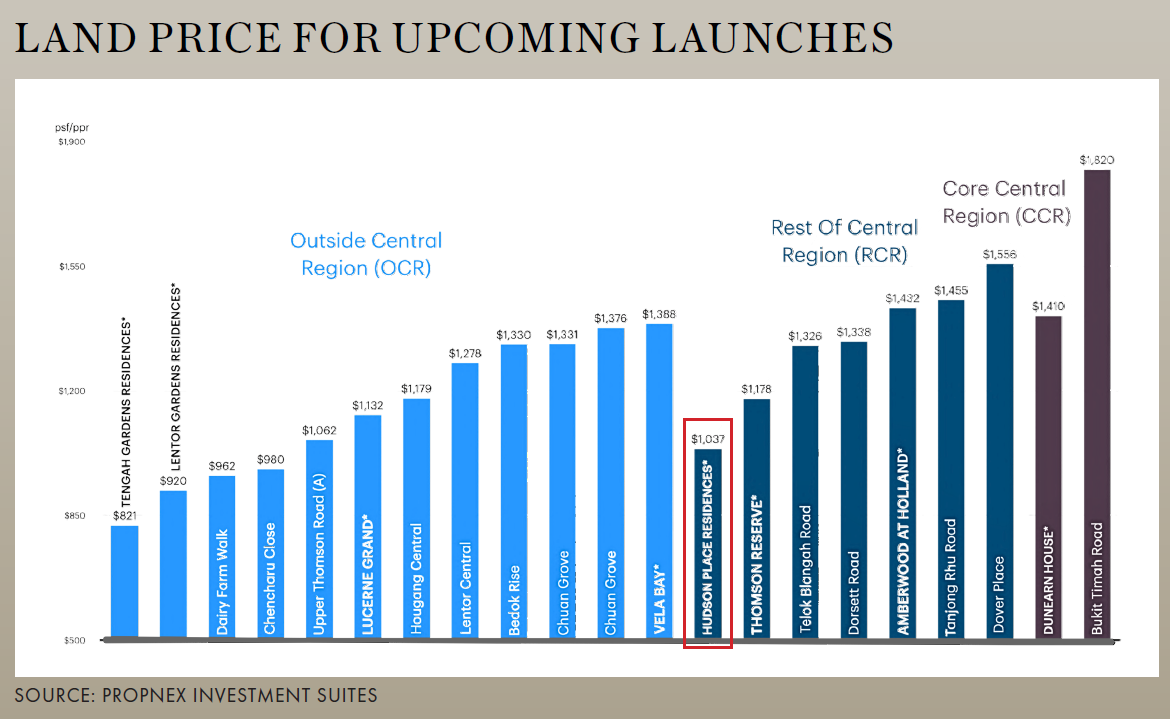
来源:原图署名:PropNex Investment Suites;取自作者提供的最新演示稿第22页。
读图边界:单位为每平方尺容积率地价(psf ppr),不是住宅可售面积尺价。图中部分项目的区域归类与其他页不完全一致,不能仅依分区标题排序。
点击图片可查看高清原图 ↗
跨地段比较显示,不同区域的新房成本基础正在重新排列。部分较新郊区地块的土地成本已接近较早取得的市区地块。我的判断是,较早取得土地、位置和产品又有优势的项目,值得优先比较实际售价。
Lentor近期地价回升,抬高后续开发成本
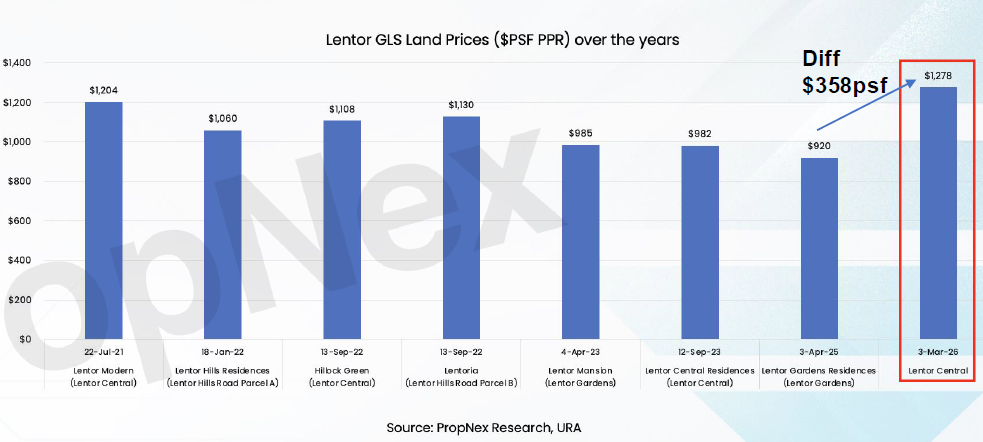
来源:原图署名:PropNex Research、URA;取自作者提供的最新演示稿第10页。
读图边界:图示2025年S$920与2026年S$1,278的地价相差S$358,约38.9%;但2021年已有S$1,204。不同地块条件与竞标时点不同。
点击图片可查看高清原图 ↗
Lentor图中,2026年地块约S$1,278 psf ppr,比2025年图示地块约S$920高约38.9%。近期土地成本回升,意味着后续项目需要面对更高的开发起点。我的判断是,这会推动当地新房定价基准上移,也使较早批次项目的价格更值得关注。
各笔为不同地块;2021年图示约S$1,204 psf ppr,中间经历回落。38.9%描述所列2025与2026年两笔地价差,不代表所有郊区地块或所有年份持续上涨。
市区土地成本上移,推动未来新房价格基准
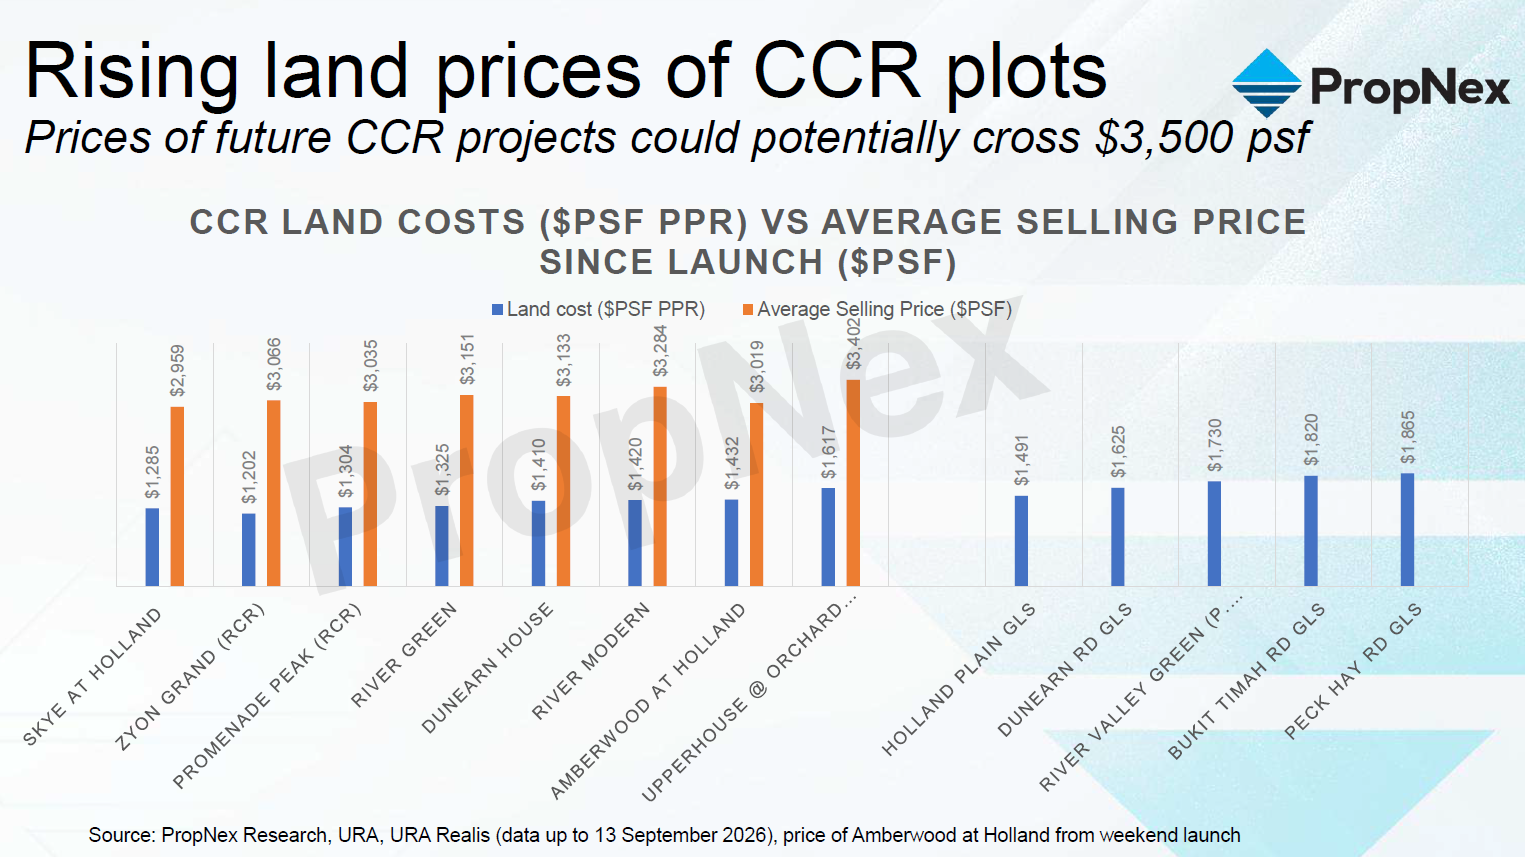
来源:原图署名:PropNex Research、URA、URA REALIS;取自作者提供的最新演示稿第30页。
读图边界:蓝柱为地价,橙柱为已推售项目平均售价。右侧只有地价,标题“未来可能突破S$3,500”属于研究判断,不是已成交售价或官方预测。
点击图片可查看高清原图 ↗
市区图表把土地取得成本与已推出项目售价放在一起。较高的近期土地成本,正在抬升下一批市区新房的开发基础。我的判断是,市区与部分郊区新地块的成本上移,会共同改变买家未来面对的新房价格参照;实际影响取决于各地块的取得时点与产品定位。
Upper Thomson周边新地块,土地成本高约36.8%
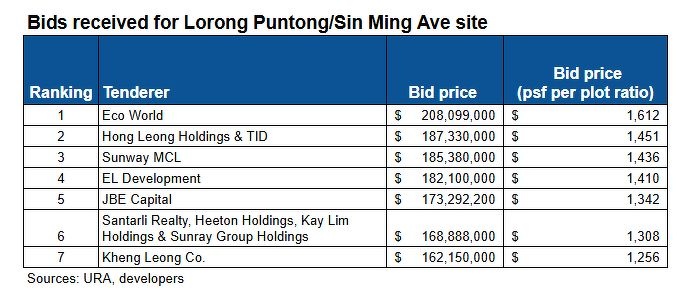
来源:原图署名:URA、developers;取自作者提供的最新演示稿第33页。
读图边界:原图最高出价S$208,099,000,约S$1,612 psf ppr,最低约S$1,256。最高报价方为 Eco World Development (S) Pte Ltd;开发商2026年9月18日公告确认获授99年地契,总代价S$208,099,000、最高允许GFA约11,994平方米。约S$1,612为按GFA计算的土地单价,非住宅售价。
点击图片可查看高清原图 ↗
按上述公布的每平方尺容积率土地成本口径比较,Upper Thomson周边Lorong Puntong/Sin Ming Avenue新地块约S$1,612 psf ppr,比Thomson Reserve的约S$1,178高约36.8%。
这意味着,同区后续开发项目将面对明显更高的土地成本起点。我的判断是,这会推动区域未来新房定价基准上移,也让Thomson Reserve较早取得土地的成本优势更值得关注。最终要看,这项优势是否体现在买家实际支付的价格上。
核实于2026年10月22日:Eco World Development (S) Pte Ltd为获授标方,S$208,099,000为获授标代价,约S$1,612按允许GFA计算,见EcoWorld 2026年9月18日公告。Thomson View的S$8.10亿为收购代价;约S$1,178包含增容土地增值费及续至99年的补价,见EDMUND TIE 2024年11月25日公告。两者可作公布土地成本的基准比较;Thomson的奖励楼面及最终补价明细未在该公告完整披露,36.8%并非经统一所有规划细节审计的精确成本差,也不是住宅售价差。
我的定价情景:未来基准上移至少30%,需要什么条件?
排除短期波动,我个人倾向认为,后续同区新房定价基准较早期低土地成本项目上移至少30%的可能性较大。这是我对未来定价的情景判断,依据是较高土地成本叠加后续建造、融资与开发支出;它不等于Thomson Reserve从今天买入价起必然上涨30%。
| 每平方尺金额(S$) | 较早成本基准 | 仅土地变贵 | 土地与其他成本上移 |
|---|---|---|---|
| 土地成本/GFA | 1,178 | 1,612 | 1,612 |
| 建造、融资、税费及其他开发成本/GFA | 700 | 700 | 850 |
| 总成本/GFA | 1,878 | 2,312 | 2,462 |
| 成本加成15%,可售面积/GFA假设100% | 2,160 | 2,659 | 2,831 |
| 售价基准变化 | 基准 | +23.1% | +31.1% |
模型日期:2026年10月22日。售价=(土地成本+其他开发成本)×1.15÷(可售面积/GFA)。15%为成本加成,非销售净利率。为展示传导关系,三列均假设可售面积/GFA为100%,未取得项目实际比率;拆迁、建筑规格、融资周期与销售节奏会改变结果。700、850和15%均为情景输入,非已核实实际成本。其他成本相同时,土地差只对应约23.1%的模型售价差;要达到30%,其他成本需由700增至至少约829,或由面积效率、利润等其他因素提供额外推动。此模型说明30%所需条件,不提供“较大概率”的统计证明;该概率表述为Kevin个人判断。比较起点为假设的较早成本售价基准,不是当前公布起价或买家成交价。
较早取得土地,提供了成本优势的空间。把这个空间与实际报价、有效面积和同预算替代项目对照,才能判断优势是否真正留给了买家。
真正的稀缺,是地段、环境与生活效率的组合。
住宅稀缺性要落到每天的使用:成熟地段、交通与自然环境,以及适合一家人的空间。我的判断是,能把这些条件集中在一起的资产,更值得长期持有。看户型,要从家具尺度、走道、采光、储物与家庭活动出发。
成熟地段的价值也不是一个单独标签。轨道交通、商场与餐饮、学校与自然环境,若能在日常动线上配合,才会持续被家庭使用。一个看似更大的单位,如果每天多耗费通勤时间,未必是更合适的升级。
资本回报
价格与需求支撑潜力,扣除成本后再评估。
时间回报
通勤、接送、采买的时间,可以回到家庭。
生活回报
空间、安静、自然与便利,能否长期被使用。
想象一个普通工作日:下班后顺路买菜,孩子不用等父母开车才能去活动,长辈可以独立前往商场。这样的改善不需要靠未来出售才能兑现。它也是住宅不同于纯金融资产的地方,但每个家庭对这些便利的估值不同。
假设实际路线每天节省20分钟,一年按220个工作日计算,大约能把73小时还给家庭。这是时间回报的个人情景示例,实际节省取决于居住地点与日常路线。
生活回报也有代价:社区设施越丰富,越要问管理费、维护方式和高峰使用情况;自然资源越近,也要实际检查入口、步行路径和单位朝向。稀缺性要有可使用性支持,也要受到预算约束。
Thomson Reserve:把增长、稀缺与成本优势落实到买入价。
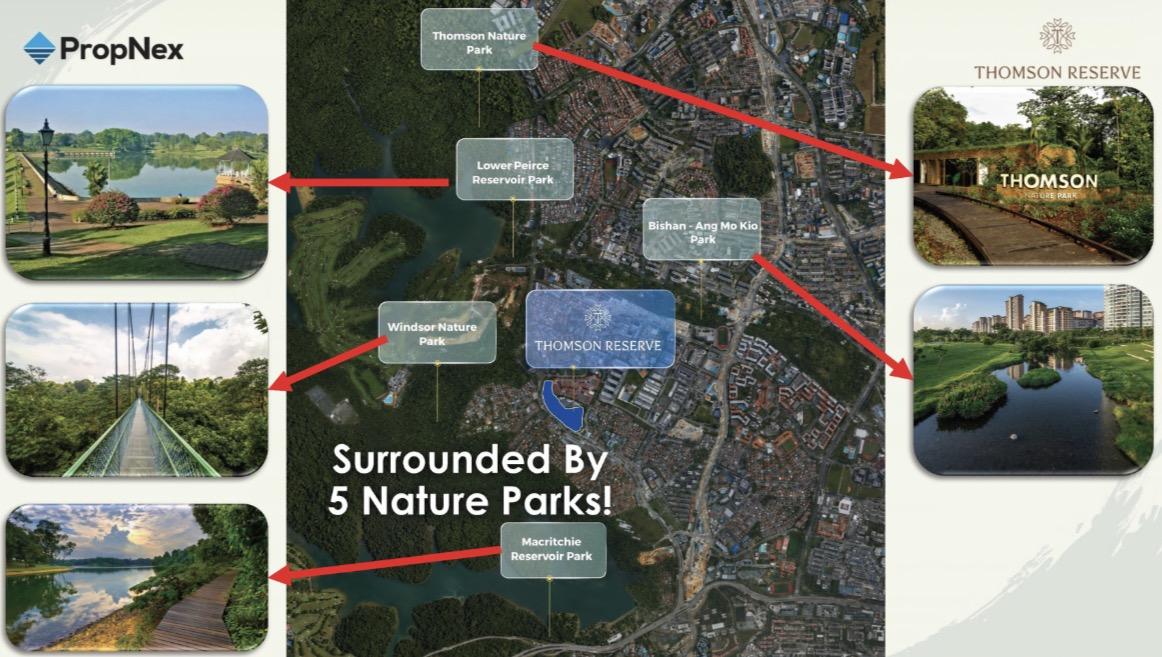
Thomson Reserve把Upper Thomson成熟生活圈、已运营轨道交通、自然资源、大型地块与家庭型产品集中在一起。我的判断是,它同时具备值得关注的稀缺条件与较早取得土地的成本优势;买家的核心任务,是判断实际报价是否体现这些价值。
Upper Thomson站已投入服务,轨道交通便利可以直接落实到日常生活。买家可以从具体楼栋走到车站,再核算通勤、上学与探望长辈的完整路线。[8]
周边的 Thomson Plaza、餐饮与自然环境,为日常生活提供基础。中央集水区与 MacRitchie 一带的公共自然资源可由 NParks 资料进一步了解。学区距离、入学阶段与资格则需按主管部门当年资料确认,“附近有学校”不等于获得学位。[9]
开发商10月15日资料介绍项目约5公顷、1,268套住宅,土地约88%用于景观、水景与设施,建筑占地约12%,并规划三大会所。88%不是纯绿化率,也不是每套房子的私人空间;大地块意味着设施安排的可能性,也意味着管理与使用效率需要仔细检验。[10]
| 类型 | 示例面积 | 公布起价 |
|---|---|---|
| 两房 | 592平方尺 | S$154.4万 |
| 三房 | 947平方尺 | S$250.3万 |
| 四房 | 1,238平方尺 | S$338.8万 |
起价对应特定单位,非所有楼层与朝向的报价,亦非当前可售库存;未含个人税费及其他交易成本。来源:[10]。
如果预算接近三房起价,就应比较同一总预算在邻近转售项目能买到的面积、楼龄与入住时间;如果更重视立即入住,也应把建设等待期与过渡租金算进去。更低的每平方尺价格,未必代表更低总价或更好的家庭适配度。
| 研究维度 | 潜在价值 | 待验证事项 |
|---|---|---|
| 成熟生活圈 | 交通、采购与家庭活动可整合 | 实际步行、噪音与高峰通勤 |
| 自然环境 | 支持长期户外生活 | 可达入口、开放情况与具体朝向 |
| 大型社区 | 设施选择与家庭空间 | 管理费、维护、拥挤与私密性 |
| 成本基础 | 较早取得土地,具备公布土地成本优势 | 统一成本口径,核对实际单位价格 |
| 持有与退出 | 家庭需求可能形成长期支持 | 1,268套规模下的同类竞争、交付期供应与买家预算 |
项目为99年地契产品,开发商资料列明地契起于2026年7月14日、预计 TOP 为2030年下半年。建设期、剩余地契、维护和未来转售竞争都属于成本的一部分。比较后,如果其他项目提供更合适的总价、面积或通勤路线,选择其他项目同样符合这套框架。[10]
换房还是等待,让条件支持决定。
“买在合适的价格”,包含两层:相对于市场与替代物业,价格是否合理;相对于自己的财务和家庭安排,负担是否合适。市场机会可以存在,个人却未必适合立即行动。反过来,家庭需要明确、资金稳健,也不必等到所有宏观变量都确定才开始比较。
我建议把最终判断写成三行:第一,升级具体改善什么,哪些条件不可妥协;第二,购房与过渡期的完整现金流,以及不利情景下能否继续持有;第三,将来谁可能接手,为什么愿意支付这个总价。如果这三行仍模糊,等待与补充研究就是有价值的工作。
我的判断是:经济与财富持续增长、人口需求得到支持、部分新地块成本上移,为新加坡住宅提供长期支撑。对家庭而言,下一步是用实际价格、现金流与生活改善,决定何时完成升级。
Share Singapore's Growth.
Own Scarce Assets.
Buy at the Right Price.分享增长,持有稀缺,买在合适的价格。
本文为一般市场研究与居住选择分析,不构成个别财务建议或收益承诺。历史表现、研究情景与开发商资料均不能保证未来回报。
资料来源、口径与图片记录
本次内容修订及土地资料核对:2026年10月22日;原演示稿与转写整理记录:2026年10月20日。核心论述依据作者提供的45页演示稿;另核对10月19日 Zoom 中 Kevin 的可见演讲转写。现有转写在宏观开场后跳至现场导览,未覆盖完整讲座;本文没有把缺失部分写成已核实演讲内容,也未引用其他讲者的推销性表述。转写中的指数点位识别有误,本文以 PPT 原图为准。
- IMF:World Economic Outlook, October 2026 — Resilience Under Strain, Urgent Choices。全球增长、通胀及风险为预测与情景。
- MAS:Monetary Policy Statement,2026年10月14日。本地增长环境、通胀预测与汇率政策框架。
- 政府经济发布:2026年 GDP 增长预测上调至4.5%—5.5%。全年预测非房价预测。
- URA:Private Residential Properties 数据入口。价格、租金、供应与存量应分别按原定义查询;PPT 图表并非本文重新下载全套底层数据复算。
- SingStat:Population Trends, 2026,2026年9月25日。家庭规模数据口径为2015/2025年;图3身份授予与目标来源依原图标注,不与人口存量混用。
- SingStat:Household Sector Balance Sheet 数据入口。图6采用 PPT 中 UOB/Macrobond 的2024年第四季快照,未将其标为2026年最新财富统计。
- Singapore Land Group:Thomson View 集体收购进展公告,2024年11月25日。S$8.10亿为收购总代价。
- LTA:TEL 第二阶段自2021年8月28日迎接乘客。
- NParks:Central Catchment Nature Reserve。自然资源、入口与游览须按开放规定。
- CapitaLand:UOL Group and CapitaLand Development to unveil Thomson Reserve,2026年10月15日。项目规模、土地分配、地契、起价及预计进度为开发商资料,非独立估值。
- Kevin Feng 最新演示稿:2026年换房还是等待?资产升级的几个关键。本版2026年10月22日修订,保留原图,10张数据图的页码与原署名逐图标注;机器可读图片来源记录。
- EcoWorld:Lorong Puntong/Sin Ming Avenue获授标公告,2026年9月18日;获授标方、代价、99年地契与允许GFA。
- EDMUND TIE:Thomson View集体收购公告,2024年11月25日;S$1,178 psf ppr含土地增值费及续契补价。本文2026年10月22日核实。
图片使用记录:10张数据图、封面效果图(第41页)与自然环境示意(第38页),均从作者为本次文章提供的 PPT 提取,保留原图署名与水印。图表版权归 PropNex、UOB/Macrobond 等图示原权利人;项目效果图、底图与照片版权归原权利人。作者提供素材供本次文章整理使用,不代表素材具有开放转载许可,本页不授予第三方再使用权。没有使用 PPT 内标有“不可传播”的内部图页。顾问肖像采用现有 KFD 提供素材。效果图与示意图不代表现况、测量距离或最终交付。